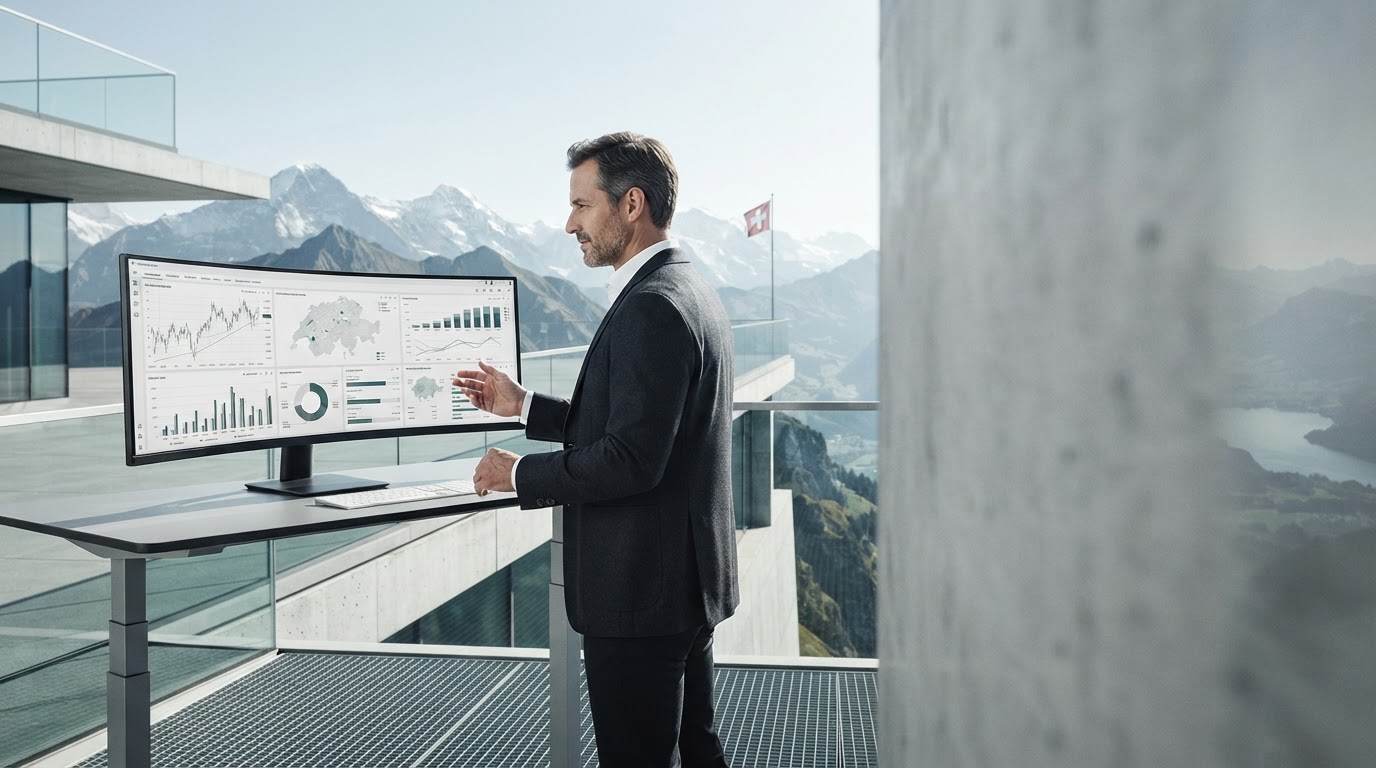
Interfaz de análisis Schweizer Nachrichtenblick con datos de mercado y señales de entrada.

Entradas al mercado respaldadas por IA

Precisión a través de DCA impulsado por IA

Schweizer Nachrichtenblick reemplaza las decisiones de compra manuales impulsadas emocionalmente con un sistema que evalúa continuamente los patrones de volatilidad y establece puntos de entrada basados en datos. La ejecución se escalona tan pronto como se alcanzan los umbrales de señal definidos.

Sistemática de pruebas Configurado para el mercado suizo
Situación inicial

Por qué los tiempos de entrada manual tienen una desventaja estructural

Los mercados volátiles crean ventanas de tiempo breves con precios favorables. Los procesos humanos de toma de decisiones no están diseñados para este tiempo de reacción.

  • Deslizamiento al realizar pedidos manualmente

    A menudo transcurren varios segundos o minutos entre la decisión y la ejecución. Durante este tiempo, el precio cambia, especialmente en los grupos de volatilidad.

  • Sesgo emocional bajo la presión del mercado

    Las caídas de precios a menudo provocan vacilaciones o acciones prematuras. Ambas reacciones distorsionan la relación entre el precio de entrada y el valor real de mercado.

  • Tiempos de entrada subóptimos debido a intervalos fijos

    El DCA clásico compra según un calendario rígido, independientemente de las tendencias de los precios. Los puntos bajos locales se pasan por alto sistemáticamente.

Monitoreo manual versus algorítmico

Tiempo de respuesta a las señales. Segundos a minutos
Tiempo de respuesta del sistema milisegundos
Base para la toma de decisiones manualmente Instantánea
Base de decisión Schweizer Nachrichtenblick Datos históricos + en tiempo real
Coherencia entre los ciclos del mercado Basado en reglas

Arquitectura tecnológica

Cómo el modelo predictivo procesa los datos del mercado

El motor combina análisis de datos en tiempo real con modelos de volatilidad entrenados históricamente para identificar ventanas de entrada con mayor probabilidad de mínimos locales.

01 · Motor

Modelos predictivos de volatilidad

Los movimientos de precios se comparan con patrones históricos. El modelo pondera la volatilidad actual en comparación con fases comparativas anteriores y deriva una probabilidad de ocurrencia de esto.

Frecuencia de actualizaciónContinuamente
Base de datosIntercambio múltiple
02 · Procesamiento

Análisis de datos en tiempo real

La profundidad del libro de órdenes, el volumen de operaciones y los rangos de precios se registran continuamente y se convierten en parámetros de señales estandarizados en lugar de verse de forma aislada.

Fuentes procesadasPrecio, volumen, diferencial
Ruta de señal de latenciaRango de milisegundos
03 · Riesgo

Modelado de riesgos y optimización de parámetros

El tamaño de cada posición se pondera de forma ajustada al riesgo. Los parámetros se calibran continuamente en función de las condiciones del mercado observadas y no se establecen una sola vez.

Lógica de ponderaciónRiesgo ajustado
Calibraciónen curso

Lógica de ejecución

Del flujo de datos al tramo DCA automatizado

El proceso se desarrolla en tres fases sucesivas. Cada fase filtra aún más la cantidad de datos antes de que se active realmente una orden.

01

Ingestión de datos

Los datos de precios, volumen y cartera de pedidos se importan continuamente desde múltiples centros de negociación y se convierten en un formato de serie temporal uniforme.

02

Filtrado de señal

Los patrones que históricamente se correlacionan con los puntos bajos locales se extraen del flujo de datos. Sólo las señales que superan un umbral de confianza definido avanzan a la siguiente fase.

03

Ejecución automatizada

En lugar de ceñirse a un intervalo de calendario fijo, el sistema espera una señal de fondo local confirmada y activa el siguiente tramo DCA dentro del tamaño de posición predefinido.

Metodología y Transparencia

Lógica de backtesting y principios de seguridad

Cada configuración de parámetros se prueba con respecto a las fases históricas del mercado antes de utilizarla en operaciones reales. Esto reduce el riesgo, pero no lo previene por completo.

Backtesting como proceso continuo

Los modelos se calculan en función de múltiples ciclos del mercado, incluidos períodos de alta volatilidad y movimientos laterales. Las desviaciones entre el comportamiento simulado y real repercuten en la calibración de parámetros.

Schweizer Nachrichtenblick sigue un enfoque de “la seguridad es lo primero”: los tamaños de las posiciones son conservadoramente limitados y la diversificación en múltiples tramos de entrada reduce la dependencia de un único punto en el tiempo.

Metodología Schweizer Nachrichtenblick para backtesting y modelado de riesgos
ParámetrosFunciónCalibración
Umbral de señal Probabilidad mínima para la detección local del fondo. en curso
Tamaño del tramo Participación máxima del capital por ejecución Riesgo ajustado
Ventana de volatilidad Período considerado para la coincidencia de patrones Dependiente del mercado
Grado de diversificación Distribución entre grupos de activos personalizado

Normas de seguridad

  • Los límites a las posiciones evitan una concentración excesiva en un solo tramo.
  • El acceso a la API solo es posible con derechos comerciales restringidos y sin autorización de retiro.
  • Todas las reglas de ejecución son visibles y no se modifican posteriormente sin que se documente el historial.
  • El riesgo de mercado persiste: el sistema reduce el riesgo de oportunidad, pero no elimina el riesgo de precio.

Siguiente paso

La racionalidad como estrategia

La integración comienza conectando un flujo de datos o una clave API desde su plataforma comercial existente. A partir de este momento, el motor de análisis se encarga de la evaluación continua de las señales de entrada.