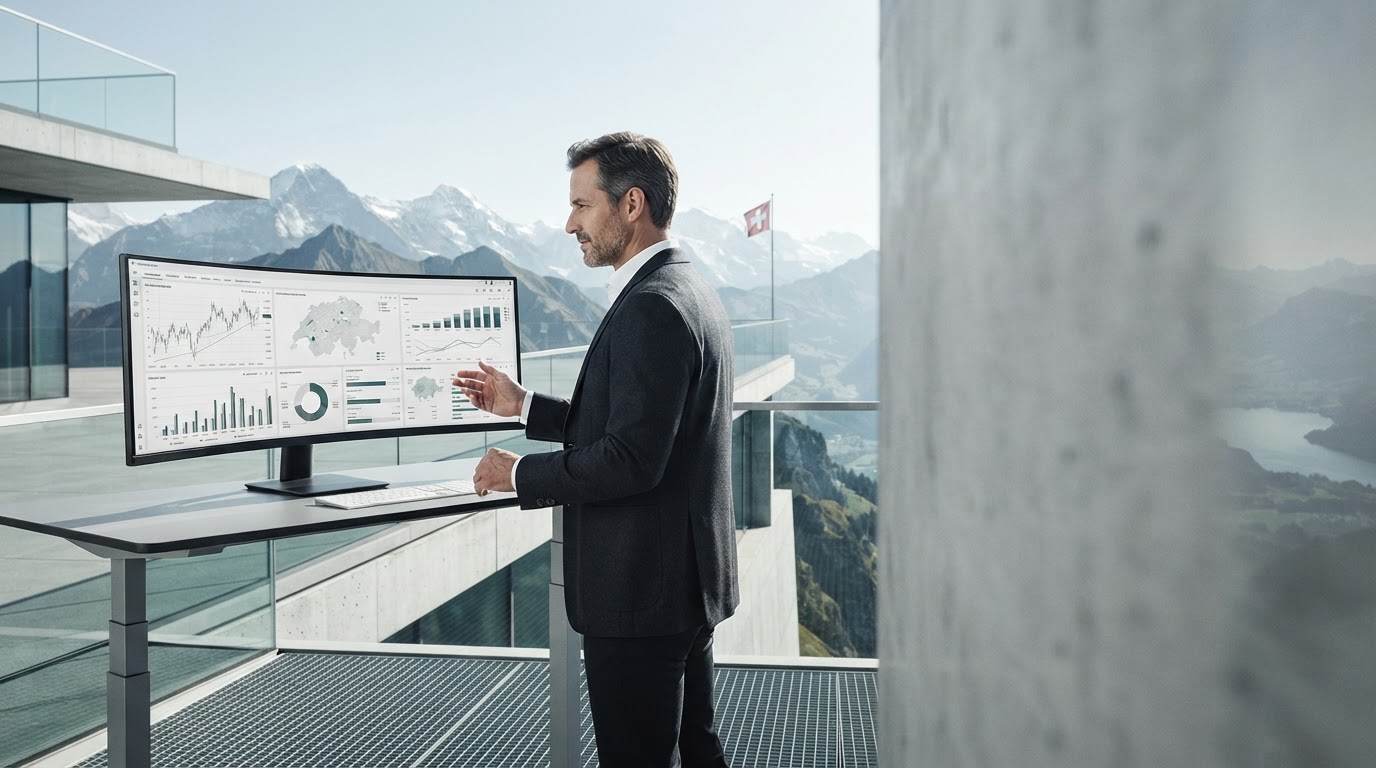
Interfaccia di analisi Schweizer Nachrichtenblick con dati di mercato e segnali di ingresso

Entrate nel mercato supportate dall’intelligenza artificiale

Precisione grazie al DCA basato sull'intelligenza artificiale

Schweizer Nachrichtenblick sostituisce le decisioni di acquisto manuali ed emotive con un sistema che valuta continuamente i modelli di volatilità e definisce i punti di ingresso in base ai dati. L'esecuzione viene scaglionata non appena vengono raggiunte le soglie di segnale definite.

Sistematica dei test Configurato per il mercato svizzero
Situazione iniziale

Perché i tempi di ingresso manuale sono in svantaggio strutturale

I mercati volatili creano finestre temporali brevi con prezzi favorevoli. I processi decisionali umani non sono progettati per questo tempo di reazione.

  • Slippage quando si effettuano ordini manualmente

    Spesso trascorrono diversi secondi o minuti tra la decisione e l'esecuzione. Durante questo periodo il prezzo cambia, soprattutto nei cluster di volatilità.

  • Pregiudizi emotivi sotto la pressione del mercato

    Le diminuzioni dei prezzi spesso innescano esitazioni o azioni premature. Entrambe le reazioni distorcono il rapporto tra il prezzo di entrata e l’effettivo valore di mercato.

  • Tempi di ingresso non ottimali a causa di intervalli fissi

    Il DCA classico acquista secondo un programma rigido, indipendentemente dall'andamento dei prezzi. I punti bassi locali vengono sistematicamente persi.

Monitoraggio manuale o algoritmico

Tempo di risposta ai segnali Secondi a minuti
Tempo di risposta del sistema millisecondi
Base per il processo decisionale manuale Istantanea
Base decisionale Schweizer Nachrichtenblick Dati storici + in tempo reale
Coerenza tra i cicli di mercato Basato su regole

Architettura tecnologica

Come il modello predittivo elabora i dati di mercato

Il motore combina l'analisi dei dati in tempo reale con modelli di volatilità addestrati storicamente per identificare finestre di ingresso con maggiore probabilità di minimi locali.

01 · Motore

Modelli predittivi della volatilità

I movimenti dei prezzi vengono controllati rispetto ai modelli storici. Il modello pondera la volatilità attuale rispetto alle precedenti fasi comparative e ne ricava una probabilità di accadimento.

Frequenza di aggiornamentoContinuamente
Banca datiMulti-scambio
02 · Elaborazione

Analisi dei dati in tempo reale

La profondità del portafoglio ordini, il volume degli scambi e gli intervalli di prezzo vengono continuamente registrati e convertiti in parametri di segnale standardizzati invece di essere visualizzati isolatamente.

Fonti elaboratePrezzo, volume, spread
Percorso del segnale di latenzaIntervallo di millisecondi
03 · Rischio

Modellazione del rischio e ottimizzazione dei parametri

Ciascuna dimensione della posizione è ponderata in modo corretto per il rischio. I parametri sono continuamente calibrati in base alle condizioni di mercato realizzate e non vengono impostati una volta.

Logica di ponderazioneAdeguato al rischio
CalibrazioneIn corso

Logica di esecuzione

Dal flusso di dati alla tranche DCA automatizzata

Il processo si svolge in tre fasi successive. Ogni fase filtra ulteriormente la quantità di dati prima che un ordine venga effettivamente attivato.

01

Ingestione di dati

I dati su prezzo, volume e portafoglio ordini vengono continuamente importati da più sedi di negoziazione e convertiti in un formato di serie temporali uniforme.

02

Filtraggio del segnale

I modelli storicamente correlati ai minimi locali vengono estratti dal flusso di dati. Solo i segnali che superano una soglia di confidenza definita avanzano alla fase successiva.

03

Esecuzione automatizzata

Invece di attenersi a un intervallo di calendario fisso, il sistema attende un segnale di fondo locale confermato e attiva la successiva tranche DCA entro la dimensione della posizione predefinita.

Metodologia e trasparenza

Backtesting della logica e dei principi di sicurezza

Ogni configurazione dei parametri viene testata rispetto alle fasi storiche del mercato prima di essere utilizzata nelle operazioni dal vivo. Ciò riduce il rischio, ma non lo previene completamente.

Il backtesting come processo continuo

I modelli vengono calcolati retroattivamente rispetto a molteplici cicli di mercato, compresi periodi di elevata volatilità e movimenti laterali. Le deviazioni tra il comportamento simulato e quello reale si ripercuotono nella calibrazione dei parametri.

Schweizer Nachrichtenblick segue un approccio “la sicurezza prima di tutto”: le dimensioni delle posizioni sono limitate in modo conservativo e la diversificazione su più tranche di ingresso riduce la dipendenza da un singolo momento nel tempo.

Metodologia Schweizer Nachrichtenblick per il backtesting e la modellazione del rischio
ParametriFunzioneCalibrazione
Soglia del segnale Probabilità minima per il rilevamento del fondale locale In corso
Dimensione della tranche Quota massima di capitale per esecuzione Adeguato al rischio
Finestra di volatilità Periodo considerato per la corrispondenza del modello Dipendente dal mercato
Grado di diversificazione Distribuzione tra cluster di asset Personalizzato

Standard di sicurezza

  • I limiti di posizione impediscono un’eccessiva concentrazione in un’unica tranche.
  • L'accesso all'API è possibile solo con diritti commerciali limitati e senza autorizzazione al prelievo.
  • Tutte le regole di esecuzione sono visibili e non vengono successivamente modificate senza che la cronologia venga documentata.
  • Il rischio di mercato rimane: il sistema riduce il rischio temporale, ma non elimina il rischio di prezzo.

Prossimo passo

La razionalità come strategia

L'integrazione inizia con la connessione di un flusso di dati o di una chiave API dalla tua piattaforma di trading esistente. Da questo momento in poi, il motore di analisi si occupa della valutazione continua dei segnali di ingresso.